Ulga na złe długi — nie zapominajmy o niej
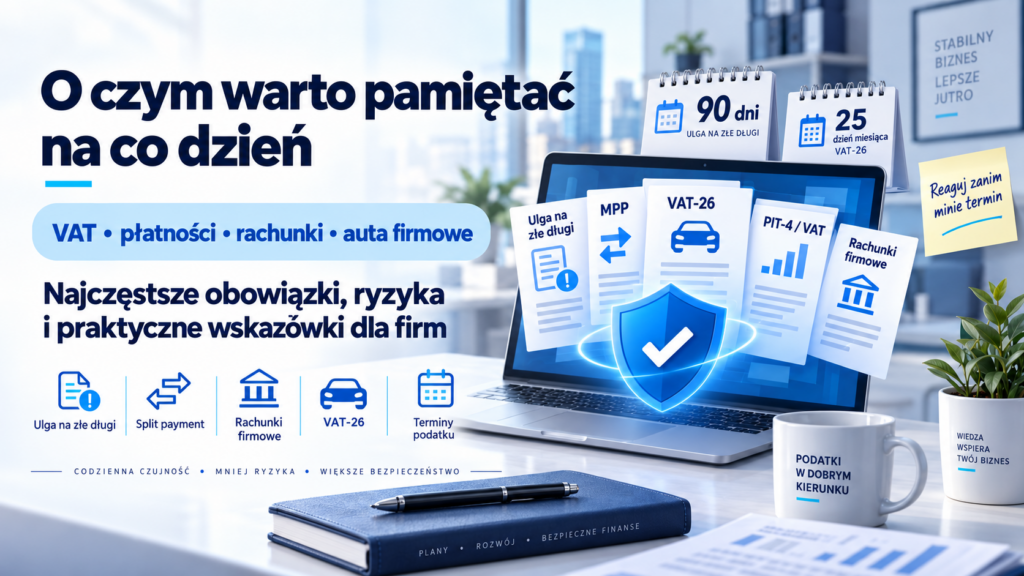
- VAT: jeśli kontrahent nie zapłacił w ciągu 90 dni od terminu płatności z faktury lub umowy, mogą Państwo odzyskać VAT należny. Korektę wykazuje się w JPK_V7 za okres, w którym upłynął 90. dzień. Warunek: nie minęły 3 lata licząc od końca roku, w którym wystawiono fakturę.
- Druga strona medalu: dłużnik ma obowiązek skorygować odliczony VAT za okres, w którym minął 90. dzień. To nie jest wybór — to obowiązek, i jest jedną z najczęściej wykrywanych nieprawidłowości podczas kontroli.
- PIT i CIT: ta sama zasada 90 dni. Wierzyciel może zmniejszyć podstawę opodatkowania, dłużnik musi ją zwiększyć — już na etapie zaliczek.
- Prosimy o sygnał, gdy faktura przeterminowała się o trzy miesiące. Sami nie zawsze to widzimy, a rozliczenie ulgi wymaga Państwa potwierdzenia, że zapłata nie wpłynęła.
Podzielona płatność (split payment) — przy KSeF jeszcze ważniejsza
- MPP jest obowiązkowy, gdy faktura obejmuje towary lub usługi z załącznika nr 15 do ustawy o VAT (m.in. materiały budowlane, roboty budowlane, elektronika, stal, paliwa, części samochodowe, złom), a kwota brutto faktury przekracza 15 000 zł. Sprzedawca umieszcza wtedy na fakturze adnotację „mechanizm podzielonej płatności”.
- Brak tej adnotacji to dodatkowe zobowiązanie w wysokości 30% kwoty VAT z faktury (sankcji nie ma, jeśli nabywca i tak zapłaci w MPP).
- Dobrowolne stosowanie MPP też się opłaca: chroni przed odpowiedzialnością solidarną za VAT kontrahenta i jest traktowane jako przejaw należytej staranności.
- Od 1 stycznia 2027 r. przelew w MPP za fakturę z KSeF będzie musiał zawierać numer KSeF tej faktury.
Skarbówka a rachunki firmowe
Po wejściu KSeF urząd zna treść faktur na bieżąco — porównanie ich z przepływami na koncie jest dziś kwestią jednego zapytania. Do tego dochodzą narzędzia, które działają od lat:
- STIR — system analizy przepływów na rachunkach firmowych. Na jego podstawie Szef KAS może zablokować rachunek na 72 godziny, a blokadę przedłużyć do 3 miesięcy.
- Banki raportują do Generalnego Inspektora Informacji Finansowej transakcje powyżej równowartości 15 000 euro.
- Organ podatkowy może wystąpić do banku o dane z rachunku — co do zasady w toku kontroli lub postępowania, a w sprawach karnych skarbowych przy uzasadnionym podejrzeniu popełnienia czynu zabronionego.
Na marginesie: krążące w internecie informacje o rzekomym obowiązkowym raportowaniu do skarbówki wszystkich transakcji kartą od 2026 r. zostały zdementowane przez Ministerstwo Finansów — takich przepisów w Polsce nie wprowadzono.
Praktyczny wniosek: oddzielajcie Państwo płatności prywatne od firmowych, opisujcie przelewy tak, by dało się je powiązać z fakturami, i pilnujcie, aby każdy większy wpływ i wypływ miał pokrycie w dokumentach.
Samochody w firmie — informacja VAT-26
- Pełne (100%) odliczenie VAT od samochodu osobowego wymaga trzech rzeczy naraz: złożenia informacji VAT-26, prowadzenia szczegółowej ewidencji przebiegu pojazdu i wprowadzenia zasad wykluczających użytek prywatny.
- Termin: do 25. dnia miesiąca następującego po miesiącu, w którym poniesiono pierwszy wydatek związany z pojazdem — nie później jednak niż w dniu przesłania JPK_V7 za ten miesiąc.
- Spóźnienie kosztuje: od wydatków poniesionych przed pierwszym dniem miesiąca, w którym złożono VAT-26, odliczą Państwo tylko 50% VAT.
- Zmiana sposobu używania pojazdu (sprzedaż, przejście na użytek mieszany) — aktualizację VAT-26 składa się najpóźniej do końca miesiąca, w którym nastąpiła zmiana.
- Sama ewidencja bez zgłoszenia nie wystarczy — i odwrotnie. Kontrole ewidencji przebiegu są częste, a braki w niej podważają całe odliczenie.
Nieterminowa zapłata podatku — to nie tylko odsetki
- Uporczywe niewpłacanie podatku w terminie jest wykroczeniem skarbowym (art. 57 Kodeksu karnego skarbowego). W 2026 r. grzywna za wykroczenie skarbowe mieści się w granicach od 480,60 zł do 96 120 zł, a mandat karny może sięgnąć 24 030 zł.
- Najpoważniejsza sprawa to PIT-4, czyli obowiązki płatnika. Zaliczki na PIT pobrane pracownikom i zleceniobiorcom nie są pieniędzmi firmy. Niewpłacenie pobranego podatku w terminie jest przestępstwem skarbowym (art. 77 KKS) zagrożonym grzywną do 720 stawek dziennych, karą pozbawienia wolności do lat 3 albo obiema tymi karami łącznie. Teoretyczna górna granica grzywny przekracza w 2026 r. 46 mln zł — w praktyce sądy orzekają kwoty wielokrotnie niższe, ale samo postawienie zarzutu karnego skarbowego jest dla przedsiębiorcy poważnym problemem.
- Jeśli kwota nie przekracza 24 030 zł (pięciokrotność minimalnego wynagrodzenia w 2026 r.), czyn jest kwalifikowany jako wykroczenie skarbowe.
- Odpowiada osoba zajmująca się sprawami gospodarczymi i finansowymi firmy — w spółkach zwykle członek zarządu, nie księgowa.
- Jest ratunek: wpłacenie całości podatku przed wszczęciem postępowania pozwala sądowi odstąpić od wymierzenia kary. Dlatego kluczowe jest, żeby zareagować zanim urząd się odezwie.
Zasada, którą powtarzamy Klientom: jeśli w danym miesiącu brakuje środków i trzeba wybierać, co zapłacić — PIT-4 i VAT płacimy w pierwszej kolejności. A jeśli widzą Państwo, że zapłata w terminie nie będzie możliwa, prosimy o kontakt przed terminem płatności: wniosek o odroczenie lub rozłożenie na raty złożony na czas zmienia całą sytuację.